「大学生の子がバイトを増やしたら、扶養から外れて親の税金が上がるの?」──年末調整の書類が配られるこの時期、FP相談でよく聞かれるのがこの質問です。結論から言うと、19歳以上23歳未満の子については、2026年(令和8年)分から「特定親族特別控除」という段階的な仕組みが使えます。以前のように「ある年収を超えた瞬間に控除がゼロ」という崖は、緩やかな階段になりました。
この記事では、国税庁の原典に書かれた数字だけを使って、子の年収ごとに親の控除額がどう変わるかを表にし、年末調整前にやることを3ステップで整理します。なお、高校生年代のバイトや16歳からの扶養控除は別の記事で扱っているので、ここでは大学生年代(19歳以上23歳未満)に絞ります。
特定親族特別控除とは?国税庁の定義を確認
国税庁のタックスアンサー(No.1177)では、次の要件をすべて満たす人を「特定親族」としています(一部を抜粋)。
- 配偶者以外の親族で、納税者と生計を一にしている
- その年の12月31日時点で19歳以上23歳未満
- 年間の合計所得金額が123万円以下(給与のみの場合は給与収入が197万円以下。令和7年分は188万円以下)
- 控除対象扶養親族に該当しない
同ページには、この規定は令和8年12月1日に施行され、令和8年分以後の所得税に適用されると書かれています。つまり、今年の年末調整から意識しておく制度です。
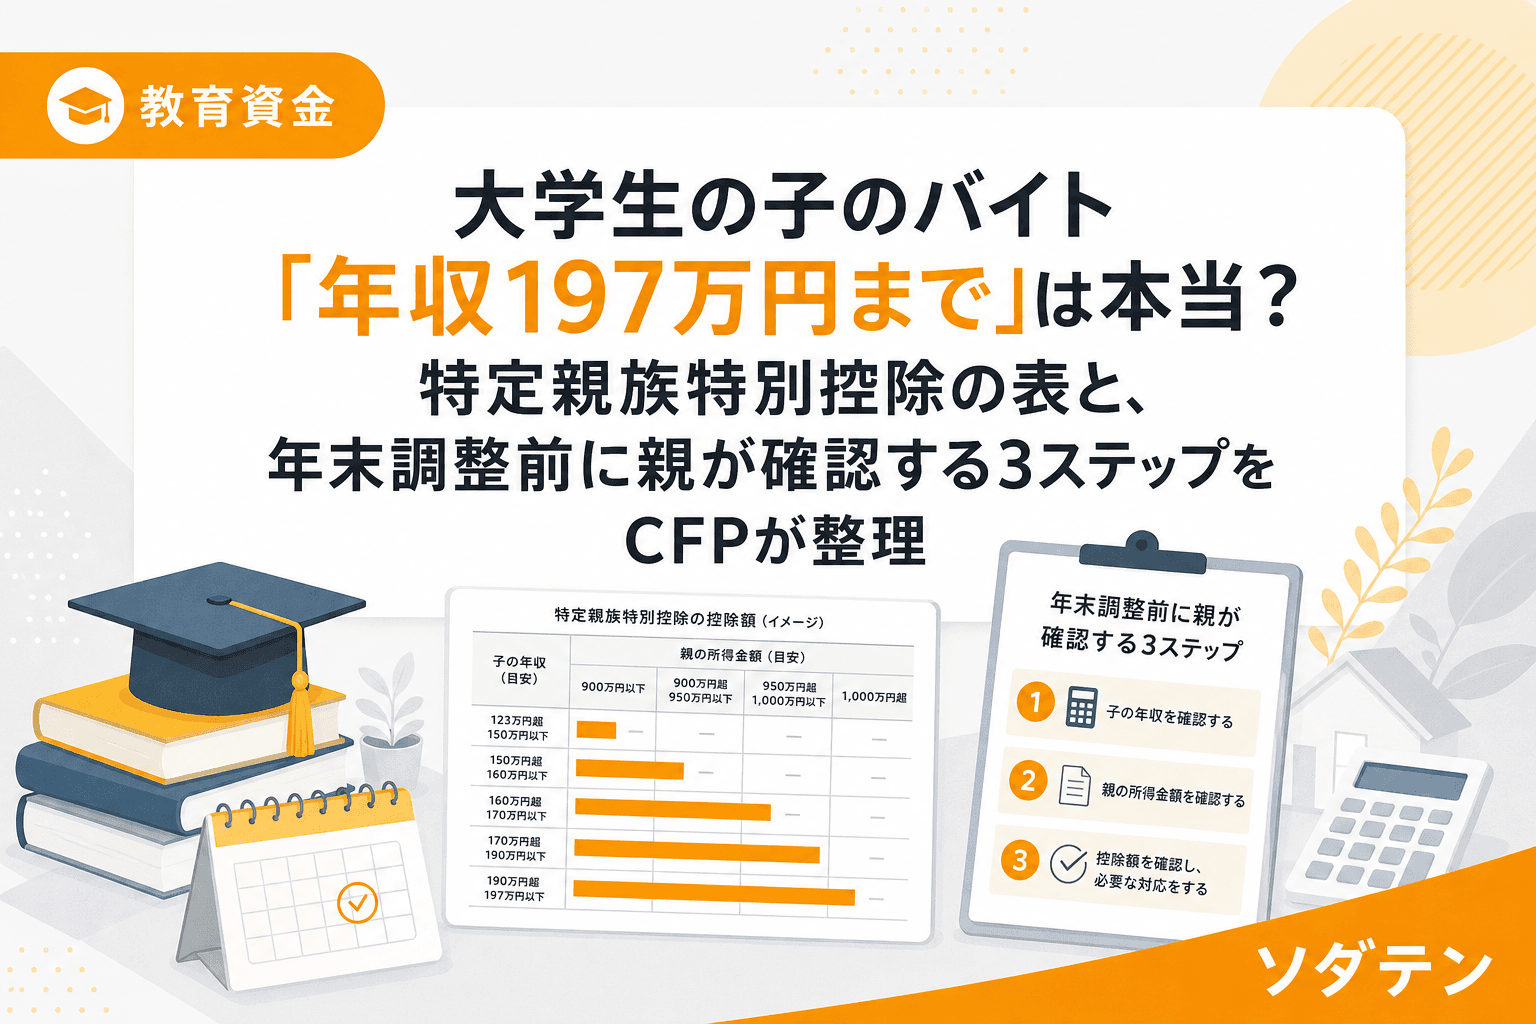
子の年収別・親の控除額早見表
国税庁の控除額表は「合計所得金額」で書かれています。アルバイトの給与だけの場合は、国税庁の要件にある「所得123万円=給与収入197万円」の対応から、給与収入から74万円を引いた額が所得の目安になります(この範囲での概算です。実際の所得は源泉徴収票で確認してください)。
| 子の合計所得金額 | 給与収入の目安 | 親の控除額 |
|---|---|---|
| 62万円超85万円以下 | 約136万円超〜159万円 | 63万円 |
| 85万円超90万円以下 | 約159万円超〜164万円 | 61万円 |
| 90万円超95万円以下 | 約164万円超〜169万円 | 51万円 |
| 95万円超100万円以下 | 約169万円超〜174万円 | 41万円 |
| 100万円超105万円以下 | 約174万円超〜179万円 | 31万円 |
| 105万円超110万円以下 | 約179万円超〜184万円 | 21万円 |
| 110万円超115万円以下 | 約184万円超〜189万円 | 11万円 |
| 115万円超120万円以下 | 約189万円超〜194万円 | 6万円 |
| 120万円超123万円以下 | 約194万円超〜197万円 | 3万円 |
表の一番上は「62万円超」から始まります。国税庁の表にない62万円以下の部分は、通常の扶養の枠(特定扶養に当たる年齢なら特定扶養控除)で見る領域です。この記事の給与収入の目安は私が計算した概算なので、最終判断は必ず源泉徴収票の「給与所得控除後の金額」で行ってください。
親の手取りはいくら変わる?所得税の試算
控除額は「課税される所得から引ける額」なので、減税額は親の所得税率で変わります。計算式は隠さず書きます。
減税額(所得税)=控除額 × 親の所得税率
| 控除額 | 税率5% | 税率10% | 税率20% |
|---|---|---|---|
| 63万円 | 約3.2万円 | 約6.3万円 | 約12.6万円 |
| 41万円 | 約2.1万円 | 約4.1万円 | 約8.2万円 |
| 11万円 | 約0.6万円 | 約1.1万円 | 約2.2万円 |
| 3万円 | 約0.2万円 | 約0.3万円 | 約0.6万円 |
住民税側の取り扱いは自治体の案内で確認してください。この記事では所得税分だけを計算しています。
ここで大事なのは、子が稼いだ増加分と、親の減税の減少分を並べて見ることです。たとえば給与収入が159万円から169万円に増えると、子の手取りは約10万円増えますが、親の控除は63万円から51万円までの段階に下がります。税率10%の親なら減税額は約1.2万円減る計算です。稼ぐ金額が増えれば手取りは増えますし、「少し超えたら大損」という構造ではありません。崖が階段になったという点が、この制度の一番のポイントです。
年収を見るときの「別の壁」に注意
所得税の控除とは別に、社会保険の扶養や勤務先の家族手当など、基準が異なる仕組みがあります。これらは今回国税庁の資料で確認できた範囲外なので、数字は書きません。親の勤務先の健康保険組合や人事に「子の収入の上限」を確認しておくと安心です。税の基準だけで「ここまで大丈夫」と決めないのが、家庭ごとの最適解を探すコツです。
年末調整前にやる3ステップ
ステップ1:子の今年の見込み年収を出す(10分)
12月までのシフトを含め、今年の給与収入の見込みを子に聞きます。月ごとの給与明細が残っていれば合計するだけです。ポイントは「年末の繁忙期バイトで超えやすい」ことなので、12月分を多めに見ておきます。Excelに月別で並べると、一番上の表のどこに入るかがすぐ分かります。
ステップ2:表で控除額を確認し、親の減税額を出す(5分)
見込み収入を上の早見表に当てはめ、控除額を出します。親の所得税率は給与明細や源泉徴収票の課税所得から確認します。減税額が数千円程度のずれなら、子が働く時間を無理に削る必要はないと判断できます。うちの長女のときに実際に感じたのですが、お金の話は「数字で並べる」だけで親子の空気がぐっと落ち着きます。大学生になる子にも、この表を一緒に見せるのがおすすめです。
ステップ3:必要な書類を勤務先に確認する(その場で)
特定親族特別控除を年末調整で受けるには、勤務先に所定の申告書を出す必要があると国税庁の資料で案内されています。また、国税庁の要件には、特定親族本人が自分の扶養控除等申告書で源泉控除対象親族の特定親族がいる旨を記載している場合などは対象外になる、といった条件もあります。書類の名称や様式、提出期限は会社ごとに案内が出るので、配られた書類で確認し、不明な点は経理・総務の担当者に聞きましょう。
浮いた減税分は教育資金へ
減税額が数万円出た場合、そのままにすると生活費に溶けてしまいます。大学4年間の教育費は、授業料以外に通学費や教材費、一人暮らしなら仕送りも続きます。年末調整の還付が出たら、「大学生活費の口座」に自動で移す仕組みを作っておくと、家計の見直しが先に進みます。
夫婦で「子のバイト収入は子の自由に使う」と決めた場合でも、親の減税分は家計の教育費に回す、という分け方なら角が立ちません。家庭の状況に合わせて、子の収入の使い道と親の減税分の使い道を分けて決めておきましょう。
よくある質問
Q1. 子の年収が197万円を超えたらどうなりますか?
国税庁の要件では、給与のみの場合に給与収入が197万円以下であることが特定親族の条件です。これを超えると特定親族特別控除の対象外になります。
Q2. 令和7年分は188万円という数字を見たのですが?
国税庁のNo.1177には「令和7年分は188万円以下」と書かれています。令和8年分は197万円以下です。年分で数字が違うため、記事やSNSの数字を見るときは年分を確認しましょう。
Q3. 22歳の子は対象ですか?
対象は12月31日時点で19歳以上23歳未満です。22歳なら対象に入りますが、23歳になる年は対象外です。誕生日と年末時点の年齢を確認してください。
Q4. 子が学生でなく働いている場合も対象ですか?
国税庁の要件に学生という条件はありません。年齢、生計を一にしていること、所得の範囲などが基準です。ただし個別の判断は税務署や税理士に確認してください。