「大学受験にいくらかかる?」と聞くと、多くの方が塾・予備校代を思い浮かべます。ところがFP相談でよく聞かれるのが、「受験料って、合計でどれくらい見ておけばいいですか?」という質問です。受験料は塾代と違って、毎月の引き落としではなく、出願期から入学手続きまでの数か月に一気に出ていくお金です。
この記事では、公表されている検定料の目安をもとに、併願パターン別の「受験期の現金」を計算します。数字の根拠と前提は隠さず書きますので、ご家庭の志望に合わせて置き換えてください。
受験でかかるお金は「4つの箱」に分けて考える
受験費用はひとまとめにすると見えません。次の4つに分けると、準備の順番がはっきりします。
- 検定料(受験料):共通テスト、国公立の二次試験、私立の一般選抜など
- 交通費・宿泊費:遠方の受験会場に行く場合に増える
- 入学金:合格した大学に、入学を決める前に納める
- 予備費:追加出願、再受験、体調不良時の移動など
検定料の目安(公表情報の整理)
調べた範囲で確認できた目安は次のとおりです。年度や大学で変わるため、必ず志望校の募集要項で確認してください。
| 試験 | 目安 | 備考 |
|---|---|---|
| 大学入学共通テスト(3教科以上) | 18,000円 | 2教科以下は12,000円 |
| 国公立大の二次試験 | 約17,000円/校 | 前期・後期で別々にかかる |
| 私立大の一般選抜 | 30,000〜35,000円程度/校 | 医歯学部などは別 |
私立の入学金は、民間の解説では20万〜25万円程度という数字が多く、国立の標準額は28万2,000円とされています(私立は大学ごとの差が大きく、公的な最新平均は今回確認できませんでした)。以下の試算では、私立の入学金は25万円と仮置きします。
3パターンで試算する受験期の現金
以下は「考え方を見せるための試算」です。交通・宿泊費は私の仮置き(自宅から通える範囲か、遠方かで大きく変わります)です。
パターンA:国公立が第一志望+私立の滑り止め2校
- 共通テスト 18,000円+国公立二次 17,000円+私立 35,000円×2校=105,000円
- 交通・宿泊費 5万円(仮置き)
- 滑り止めの入学金 25万円(国公立の発表前に納付が必要になる想定)
- 合計:約40.5万円
パターンB:私立中心で5校受験(うち共通テスト利用あり)
- 私立 35,000円×5校=175,000円+共通テスト 18,000円=193,000円
- 交通・宿泊費 8万円(仮置き)
- 本命以外の入学金 25万円(1校分の二重払い)
- 合計:約52.3万円
パターンC:国公立(前期のみ)+私立4校
- 共通テスト 18,000円+二次 17,000円+私立 35,000円×4校=175,000円
- 交通・宿泊費 10万円(遠方を想定した仮置き)
- 入学金の二重払い 25万円
- 合計:約52.5万円
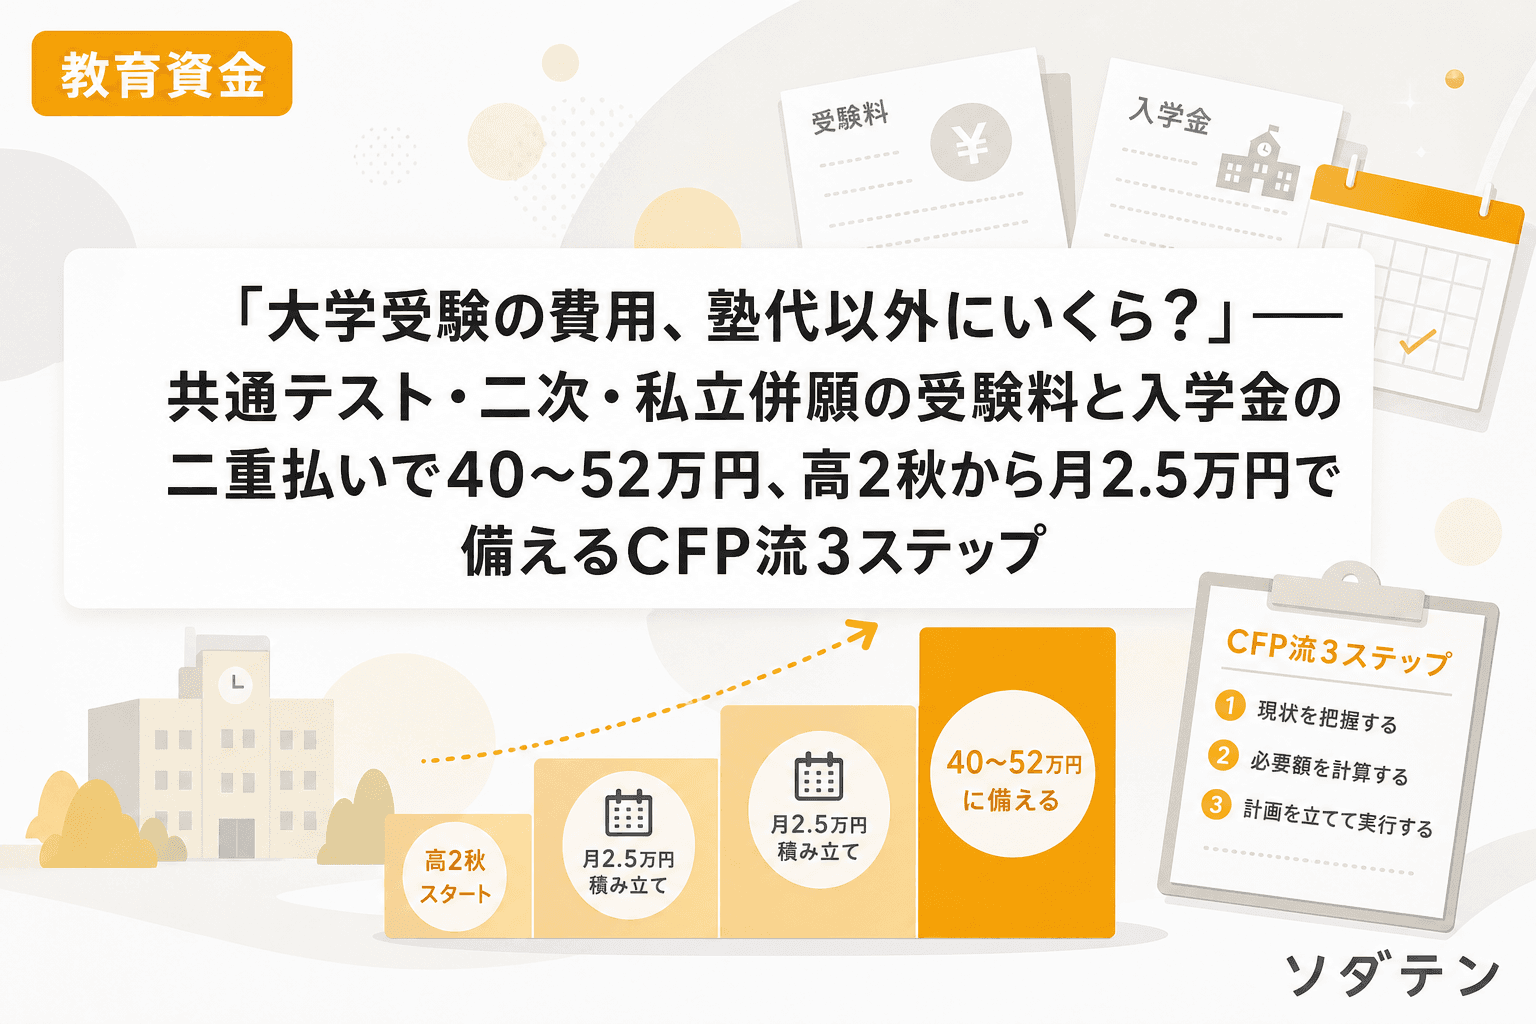
つまり、塾代とは別に40万〜52万円前後が、おおむね1月〜3月に必要になるイメージです。なお、日本生命保険の解説ページで紹介されている東京私大教連「私立大学新入生の家計負担調査」(2025年度)では、受験にかかる費用(受験料・交通費・宿泊費を含む)の平均が自宅外通学者で約27.5万円、自宅通学者で約26.7万円とされています。私の試算は入学金の二重払いを含めているぶん、それより大きくなっています。調査の範囲の定義はご自身でも確認してください。
見落とされやすいのは「入学金の二重払い」
検定料は出願のたびに「払う」と実感できますが、入学金は気づきにくい出費です。私立大学では合格発表から1〜2週間程度に納付期限が設定されることが多いと、民間の解説で紹介されています。国公立の合格発表より前に締め切りが来ると、本命の結果を待つ間に、滑り止めの入学金を先に納める形になる場合があります。
この二重払いは、必ず戻ってくるとは限りません。制度や返還の扱いは大学ごとに異なるため、出願前に募集要項の「手続き」欄で、納付期限と、辞退した場合の扱いを確認しておくと安心です。
高2秋から備えるCFP流3ステップ
うちの長男が公立中学に入学したとき、制服・体操服・塾の入会金が重なって、半年で23万円を超える出費になりました。「あとから一括で来るお金」は、事前に箱をつくっておけばダメージが小さい、というのがそのときの学びです。大学受験も同じ構造です。
ステップ1:併願パターンを3つ仮置きして「最大額」を出す
高2の秋の段階では、志望校は固まっていなくて構いません。上のA〜Cのように、受験校の数と遠方受験の有無で3パターンを仮置きし、一番大きい金額を目標額にします。ここでは約52万円です。
ステップ2:目標額を残り月数で割る
計算式は単純です。目標額 ÷ 受験までの月数。
- 高2の10月〜高3の2月(16か月):52万円 ÷ 16=約3.3万円/月(パターンAの40.5万円なら約2.5万円)
- 高1の4月〜高3の2月(23か月):52万円 ÷ 23=約2.3万円/月(パターンAなら約1.8万円)
高3の秋から始めると、残りは4か月ほど。40.5万円を割ると月10万円を超えます。結論から言うと家計の見直しが先で、まず「毎月いくら回せるか」を月次の家計簿で確認してから、目標額を現実に合わせてください。なお、受験が近い時期に使う資金なので、株式など値動きのある商品に置くのは慎重に考えたいところです。普通預金や定期預金など、元本が動きにくい預け先で別口座にしておくと使いやすいです。
ステップ3:口座を「受験費用」専用に分けて、支払い日をカレンダーに書く
入学金の納付期限や出願期間は、生活費の口座に混ぜると「なんとなく足りた・足りない」で終わってしまいます。専用の口座をつくり、出願の締め切りと入学金の納付期限を家族のカレンダーに書き込みましょう。仕送りや授業料の準備とは別の箱にすることで、春に資金が集中するリスクが見えます。
削れるところ・削らないほうがいいところ
- 削る余地がある:なんとなく出願する「お守り併願」。併願校ごとに約3万円かかるため、入学する可能性があるかを子どもと一緒に確認する価値があります
- 削らないほうがいい:体調不良や悪天候に備えた移動・宿泊の予備費。受験当日の安心感は、数万円以上の価値があることが多いです
極端に切り詰めるのではなく、「どの併願が本当に必要か」を一緒に決めるほうが、結果として家計も子どもの納得感も守れます。
よくある質問
Q1. 共通テストの検定料はいくらですか?
文部科学省の資料などでは、3教科以上の受験で18,000円、2教科以下で12,000円と示されています。年度により変わる可能性があるため、大学入試センターの最新の案内で確認してください。
Q2. 私立大学の併願は何校が目安ですか?
校数に決まった正解はありません。1校あたり約3万円と仮定し、校数を足して目標額を決めると判断しやすくなります。志望順位や合格可能性を子どもと話し合ってください。
Q3. 入学金の二重払いは避けられますか?
大学の納付期限と合格発表の日程によります。募集要項で納付期限と返還の扱いを事前に確認し、期限が重なりそうな場合は予備費に含めておくのが現実的です。
Q4. 総合型選抜や学校推薦の場合はどうなりますか?
総合型選抜や学校推薦では、高3の秋ごろに入学金の納付が必要になるケースもあると紹介されています。一般選抜より早い時期に現金が必要になるため、志望する方式の日程を早めに調べておきましょう。
Q5. 受験費用は何で準備するのがよいですか?
使う時期が近いため、値動きの少ない預金などで別口座に分けておくのが無難です。投資に回す資金とは分けて考えましょう。
まとめ
大学受験の費用は、塾代とは別に40万〜52万円前後を見ておくと安心です(本記事の試算、仮置きを含む)。高2の秋から月2.5万円〜3.3万円を専用口座に積み立て、併願と入学金の納付期限をカレンダーに落とす。この3つで、春の慌ただしさはかなり減らせます。家庭ごとに最適解は違うので、まずはA〜Cのどれに近いか、お子さんと話してみてください。